2026年10月1日から、免税事業者などから仕入れたときに控除できる消費税の割合が、80%から70%になりました。令和8年度の税制改正で経過措置の期限が延び、70%の期間は2028年9月30日まで続きます。
割合の数字が変わっても、経理の手順書にある「80%」の行は、書き換えるまで10月以降もそのまま残ります。手順書に、請求書の日付で割合を振り分ける行がある会社は、その行も見直しの対象です。
この記事の結論
- 2026年10月1日以後の課税仕入れは、控除できる割合が70%になった(2028年9月30日まで)
- 80%と70%のどちらを使うかは、課税仕入れの日で決まる。原則として、役務は全部が完了した日、商品は引渡しのあった日
- 請求書を受け取った日には、記載事項、登録番号のない請求書の扱い、帳簿の記載を確かめる
- 経理の手順書で直すのは、割合を決める日の見方、帳簿の文言、入力画面の確認の3か所
自社の取引にこの経過措置を使えるか、控除額がいくらになるかは、所轄の税務署か顧問の税理士に確かめてください。
インボイス経過措置70%の期限と、その後の割合
70%の期間は、2026年10月1日から2028年9月30日までです。仕入税額相当額に掛ける割合は、国税庁のQ&Aで次の4段階に分かれています。
- 80%:2023年10月1日〜2026年9月30日(制度の開始から)
- 70%:2026年10月1日〜2028年9月30日(今の割合)
- 50%:2028年10月1日〜2030年9月30日
- 30%:2030年10月1日〜2031年9月30日
2031年10月1日以後は、この経過措置による控除はなくなります。改正前は、2026年10月から3年間を50%とし、その後は控除なしになる予定でした。令和8年度の税制改正でこの予定が見直され、70%・50%・30%の3段階に分かれました。
上限の金額も変わりました。確かめるのは、1つの免税事業者等からの課税仕入れを、その年または事業年度で合計した税込みの金額です。この合計が1億円を超えると、超えた部分にはこの経過措置を使えません。改正前の上限は10億円で、1億円は2026年10月1日以後に開始する課税期間から当てはまります。
出典:国税庁「令和8年度税制改正特集」、国税庁「インボイス制度に関するQ&A」問113(PDF)
総務の手順書にも法改正で直す行がある会社は、106万円の壁撤廃への対応とあわせて進めます。改正日と直した日を、1か所にまとめて記録できるからです。
経過措置の割合は請求書の日付でなく課税仕入れの日で決まる
国税庁のQ&Aの問113-3は、使う割合を、その取引の課税仕入れの時期で判断すると示しています。課税仕入れの時期は、原則として、役務の提供なら役務の全部が完了した日、商品の仕入れなら引渡しのあった日です。
問113-3の事例では、9月21日から提供を受けた役務が10月20日に完了し、代金を10月31日に払います。課税仕入れの日は10月20日なので、使う割合は70%です。
商品の仕入れなら、9月21日から9月30日までに引渡しを受けた分は80%、10月1日から10月20日までの分は70%です。どちらの事例でも、割合が切り替わる境目は10月1日にあります。請求書が届いた日や代金を払った日は、この判断に使われていません。
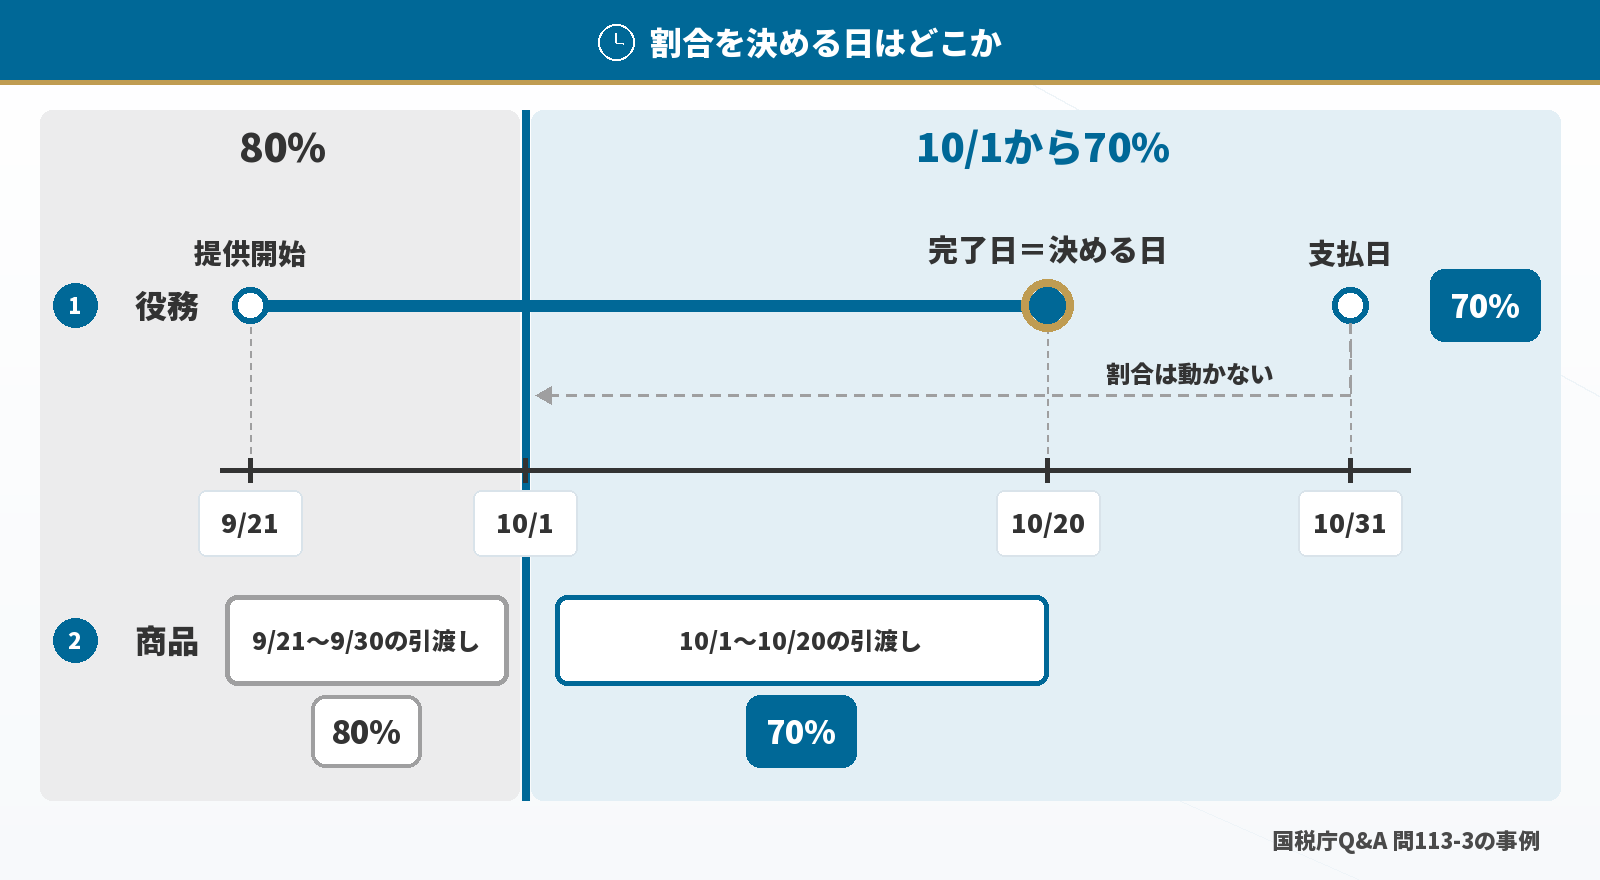
出典:国税庁「インボイス制度に関するQ&A」問113-3(PDF)
経理の手元に届くのは請求書で、完了日や引渡日は書かれていない場合もあります。日付を知っているのは、作業の完了や納品を確かめた人です。その人が経理へ日付を渡す段取りは、フリーランス法の発注手順書で使った、誰が・いつ・何を渡すかを1枚にした表と同じ形で書けます。
経過措置の請求書を受け取った日に経理が確かめること
経過措置の対象になるかは、請求書に区分記載請求書等と同じ記載事項がそろっているかと、帳簿の記載で決まります。登録番号の有無だけでは決まりません。
チェック
- 作成者の名前、取引の年月日、内容、税率ごとに合計した税込みの金額、受け取る側の名前が書いてあるか
- 登録番号がないという理由だけで、処理を止めたり割合を決めたりしていないか
- 帳簿に、経過措置の適用を受ける課税仕入れである旨を書いたか
請求書の記載事項は、国税庁のQ&Aの問113が挙げる5項目です。軽減税率の対象である旨と税率ごとの合計がない場合に限り、受け取った側が追記して保存できます(問113の参考2)。ほかの項目が欠けている請求書の扱いは、顧問の税理士に確かめます。
登録番号の扱いを示しているのは、問113-2です。登録番号の書かれていない請求書でも、区分記載請求書等の記載事項を満たしていれば、一律にこの経過措置を受けることになります。適格請求書発行事業者から受け取った、番号のない請求書も含みます。
帳簿に書くのは、ふだんの記載事項に加えて、経過措置の適用を受ける課税仕入れである旨です。問113の例は「80%控除対象」「免」などです。記号を付け、別の場所に「※は80%控除対象」と書き添える方法も認められています(問113の参考1)。
10月1日以後に完了・引渡しのあった取引を80%で入力する取り違えが見つかったら、手順書のどの行で防げたかを先に確かめます。起きたことを手順書の1行に直す順番は、ミスの再発防止の手順書の進め方と同じです。
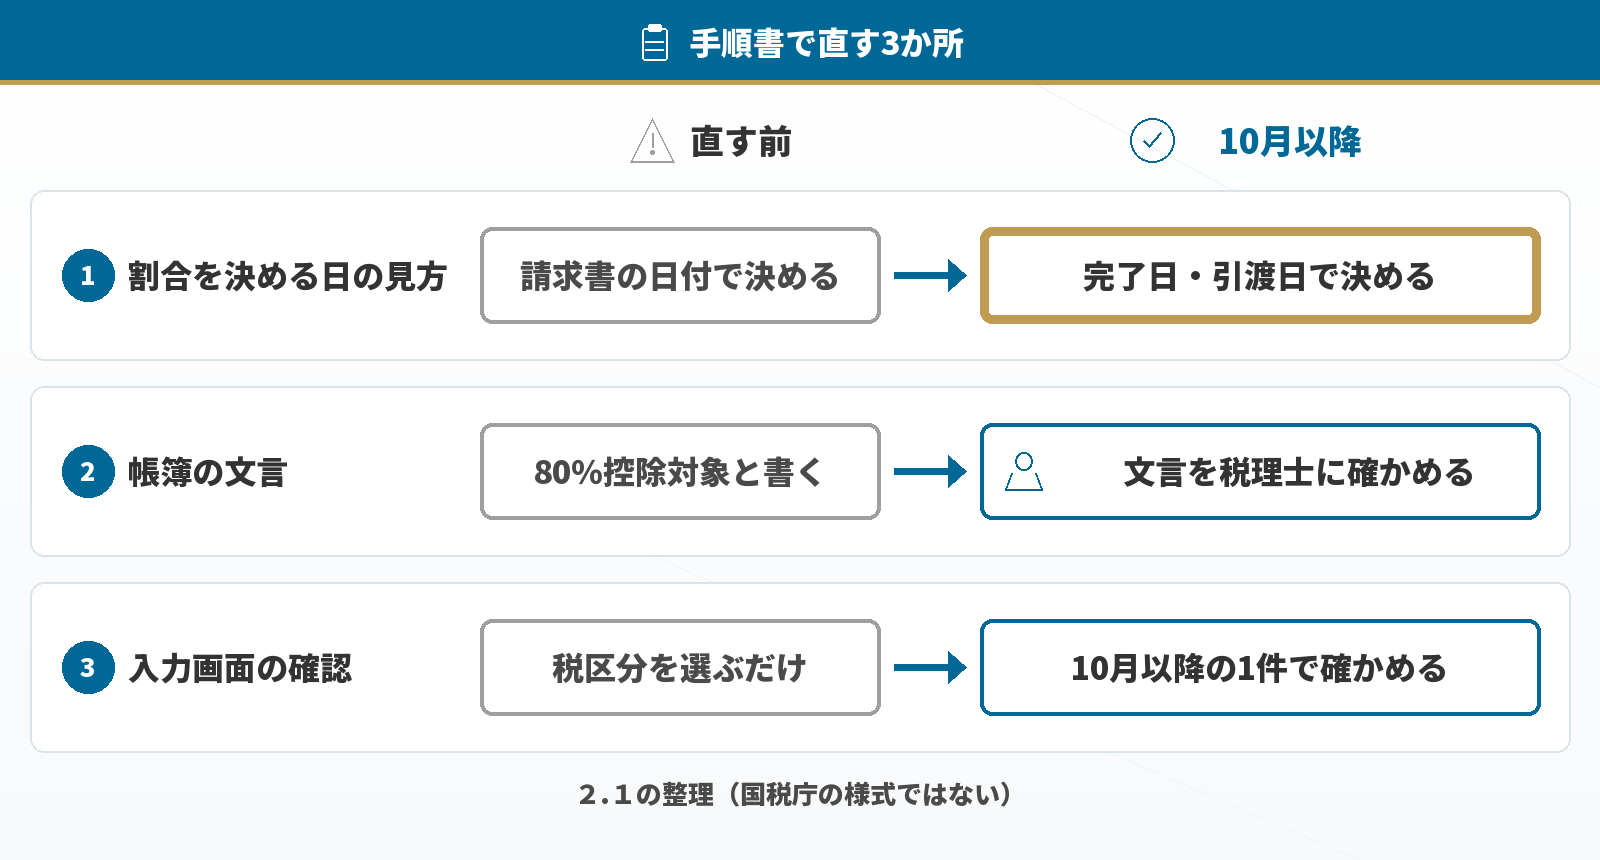
経理の手順書で直す3か所|インボイス経過措置70%対応
3か所とも、80%の時期に書いた手順書にそのまま残りやすい行です。直さないままだと、10月以降の取引を80%で処理する取り違えにつながります。
この3か所の選び方と、直す前・10月以降の行の書き方は2.1の整理で、国税庁が定めた様式ではありません。私たち2.1は創業12年、導入実績700社の現場で、法改正のたびに手順書の更新が後回しになる様子を見てきました。数字が1つ変わっただけでも、手順書で直す行は離れた3か所にあります。
1か所目|割合を決める日の見方
- 直す前:請求書の日付で、80%の対象かを決める
- 10月以降:完了日(役務)か引渡日(商品)を確かめ、10月1日以後なら70%で処理する
経理が日付を推測しなくて済むよう、課税仕入れの日を誰から受け取るかも同じ行に書き添えます。相手と時期を書いた1行は、たとえば「完了日は発注した部署の担当者から、請求書と一緒に受け取る」です。
2か所目|帳簿に書く文言
- 直す前:帳簿の摘要に「80%控除対象」と書く
- 10月以降:割合を文言に含めている会社は、10月以降の取引に合う文言かを顧問の税理士に確かめてから書く
注意
国税庁のQ&Aの問113に載っている記載の例は「80%控除対象」「免」などです。70%の時期に合わせた文言の例は、このQ&Aに載っていません。
「免」のように割合を含まない記号を使っている会社も、その記号を使い続けてよいかを同じ機会に確かめます。どの書き方を続けるか決めた日と、確かめた相手も、手順書の同じ行に残します。
3か所目|入力画面の確認
- 直す前:会計の入力で、経過措置の税区分を選ぶ
- 10月以降:10月以降の取引1件を入力し、税区分の割合が70%になっているかを画面で確かめる
会計ソフトの設定や更新の状況は会社ごとに違うので、手順書には操作を書き写しません。「10月以降の取引1件で割合を確かめる」と、確かめる動作だけを書きます。
前の年の手順書を捨てずに、変わった行だけを書き足す進め方は、年末調整の手順書の作り方と同じです。請求書の受け取りから入力までの手順書がまだない会社は、業務フローの手順書の作り方で工程を並べ、書く順を先に決めます。
直した3か所は、配る前に別の担当者に10月以降の請求書1枚を手順書どおりに処理してもらい、止まった行を直します。直した行を担当者が読んでいないときは、手順書の置き場所・探し方・中身のどこに原因があるかを確かめます。確かめる順は、マニュアルが読まれない原因と同じです。書き方の抜けは、マニュアル品質診断ツールで無料で確かめられます。
インボイス経過措置70%の経理でよくある質問
10月以降に届いた請求書は、課税仕入れの日を見て、どちらの割合で入力するかを決めます。
Q1. 9月分と10月分が1枚の請求書で届いたら、どう分けますか?
課税仕入れの日で分けます。課税仕入れの日は、原則として商品なら引渡しの日、役務なら全部が完了した日です。その日が9月30日以前なら80%、10月1日以後なら70%で記録します(問113-3)。問113-3の事例のように、9月に始まって10月に完了した役務は、全体が70%です。
1枚の中で日付が分かれるなら、明細の行ごとに完了日か引渡日を書き添えておけば、後からその割合を使った理由を確かめられます。
Q2. 登録番号のない請求書は、全部70%で入れてよいですか?
いいえ。登録番号の有無だけでは決めません。区分記載請求書等の記載事項を満たし、帳簿に経過措置の旨を書いていれば対象です(問113・問113-2)。そのうえで課税仕入れの日が10月1日以後なら、70%を使います。
記載事項を満たさない書類は、問113が示す経過措置の要件を満たしません。欠けている項目に気づいたら、入力の前に顧問の税理士に扱いを確かめます。
Q3. 2028年10月以降は、割合はどうなりますか?
2028年10月1日から50%、2030年10月1日から30%になり、2031年10月1日以後はこの経過措置による控除がありません。
税制は改正で変わるので、切り替わりの前に国税庁 インボイス制度特設サイトで最新の割合を確かめます。手順書の3か所を次に見直すのは、50%に切り替わる前の2028年9月です。3か所目の「70%」も、そのときに50%へ書き換えます。
経過措置で手順書に書かず、税理士に確かめること
経理の手順書に書くのは、日付・記載・入力を確かめる動作までです。次の4つは手順書で結論を決めず、顧問の税理士に確かめます。
- 計算の方法(積上げ計算か割戻し計算か。国税庁のQ&Aの問130(PDF))
- 年払いの保守料など、短期前払費用として処理している取引の割合(問113-4に別の事例があります)
- 1つの取引先からの課税仕入れが、年1億円の上限に近い場合
- 自社の申告方式で、この経過措置の手順が要るか
国税庁の「インボイス制度に関するQ&A」問117-2(問113と同じPDFに収録)は、消費税の申告方法をいくつか挙げています。仕入控除税額を実額で計算する一般課税と、みなし仕入率で計算する簡易課税制度などです。この記事の手順は、仕入控除税額を実額で計算する一般課税で申告している会社の経理を前提にしています。簡易課税制度などで申告している会社にこの手順が要るかは、顧問の税理士に確かめてください。
税理士の回答は、確かめた日と相手を添えて、手順書の該当する行に書き足します。経理の担当者が替わるときは、引き継ぎ書の書き方の手順で、答えだけでなく確かめた理由まで後任に渡します。
最後に、書き足した行だけを後任に読んでもらい、同じ処理ができるかを確かめます。
この記事で扱ったのは、経理の手順書を直すところまでです。税務の判断や申告の代行は扱っていません。2.1にご相談いただけるのは、経理の手順を書き出す作業と、手順書への書き起こしです。
直した手順書を後任に渡す前に
相談だけでも歓迎です。内容を確認後、担当者よりご連絡いたします。