令和8年分の所得税では、基礎控除の本則が58万円から62万円に上がり、施行日は令和8年12月1日です。年末調整の手順書は毎年作り直さず、去年の手順書の手順ごとに、今年の変更を改訂表に書き足します。10月に去年のやり方を思い出すところから始めずに済みます。
この記事の結論
- 年末調整の手順書は、去年の手順1つにつき1行の改訂表を作り、今年の変更を行ごとに書き足してから、手順書の本文を直す
- 改訂表の欄は、手順・今年の変更・出典と確認日・連絡する人・つまずきメモの5つにする
- 令和8年分は、最後の給与を払う日が12月1日以後か、11月30日以前かを、申告書を配る前に確かめる
- 年末調整が終わった日につまずきメモを書き、来年の手順書の1行に直す
控除の可否や計算の結果は、所轄の税務署か顧問の税理士に確かめてください。
年末調整の手順書は去年の版に足す|令和8年分の変更点
令和8年分の手順書で直すのは、控除の金額と扶養の所得要件にかかわる行だけです。
令和8年分の年末調整にかかわる主な変更を、財務省の解説で確かめました。
- 基礎控除の本則:合計所得金額が2,350万円以下の人は、58万円から62万円に上がる
- 給与所得控除の最低保障額:本則が引き上げられ、令和8年・9年だけの特例も設けられる
- 扶養親族と同一生計配偶者の所得の要件:合計所得金額58万円以下から62万円以下に変わる
これらは令和8年12月1日に施行され、令和8年分の所得税から当てはまります。控除額の引上げは、令和8年分は毎月の源泉徴収では対応せず、年末調整から反映する扱いです。
出典:財務省「令和8年度 税制改正の解説」所得税法等の改正(https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/PDF/p0089-0140.pdf)。解説の一覧は https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/index.html にあります。
直す行は、申告書の書き方の説明、記入内容の確認、控除額の計算、源泉徴収票の作成の4行です。申告書を集める行や納付の行まで、一から書き直す理由はありません。
制度が変わった年に、変わった行だけを直す考え方は、最低賃金改定の対応や106万円の壁撤廃後の対応でも使えます。
年末調整の手順書の改訂表|5つの欄と記入例
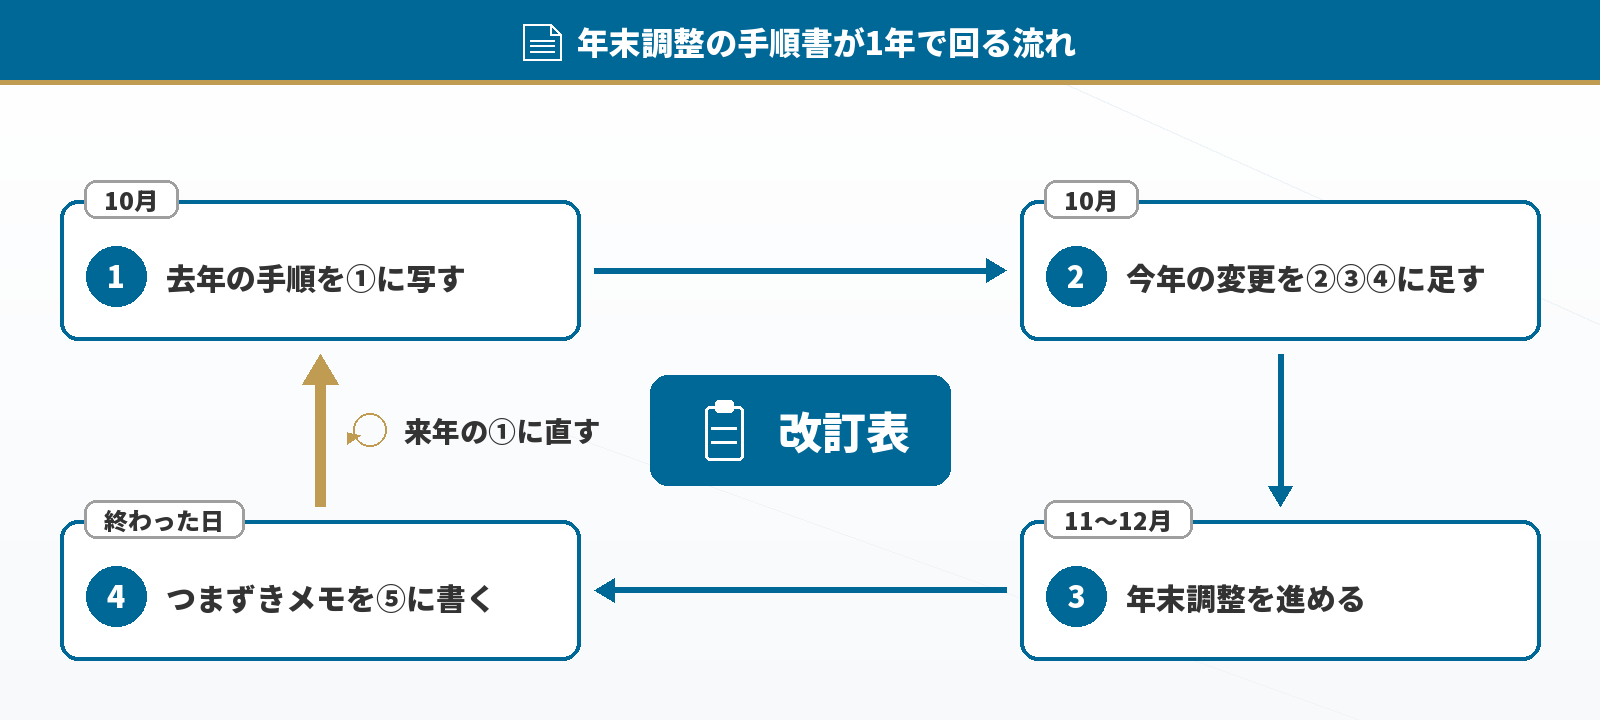
去年の手順書から、手順を1行ずつ改訂表に写し、1行ごとに5つの欄を埋めます。手順書がまだない会社は、去年の記録から手順を書き起こし、手順の欄を埋めるところから始めます。
改訂表の5つの欄
| 欄 | 書くこと |
|---|---|
| ①手順 | 去年のやり方を1行で書く。1行に1つの指示 |
| ②今年の変更 | 「変わる」「変わらない」「確認中」のどれか |
| ③出典と確認日 | 確かめた資料の名前・ページ・確かめた日 |
| ④連絡する人 | 変更を伝える相手(従業員全員・経理だけ・顧問の税理士など) |
| ⑤つまずきメモ | 源泉徴収票を渡し終えた日に、来年の自分へ1〜2行(税務署・市区町村への提出と納付の行は、それぞれ済んだ日) |
5つの欄と②の3択、源泉徴収票を渡し終えた日に⑤を書く決まりは2.1の整理で、国税庁が定めた様式ではありません。
①を写したら、次は②です。「変わる」「確認中」の行だけ③の資料を探し、そのあとで④を決めます。「変わらない」の行は、③と④を空けたままでかまいません。②〜④が埋まったら、「変わる」の行だけ手順書の本文を書き直します。改訂表は手順書とは別のファイルにして、同じフォルダに残します。
①の1行に1つの指示を書く書き方は、業務フローの手順書の作り方と同じです。去年の手順書がなく、作業の中身も思い出せないときは、業務の洗い出し方法で作業の名前を先に並べます。並べた名前を、そのまま①に写します。
記入例(7行・10月の時点)
次の表は架空の記入例で、最後の給与を12月に払う会社が、申告書を配る前の10月に書いた状態です。⑤の欄は、源泉徴収票を渡し終えるまで空欄です。
| ①手順 | ②今年の変更 | ③出典と確認日 | ④連絡する人 | ⑤つまずきメモ |
|---|---|---|---|---|
| 申告書を配り、書き方の説明を添える | 変わる | 財務省の解説p.100〜102(扶養親族の所得要件)10/22 | 従業員全員 | |
| 申告書を回収する | 変わらない | |||
| 記入内容を確認する(扶養親族の所得) | 変わる | 財務省の解説p.100〜102 10/22 | 経理だけ | |
| 控除額を計算する | 変わる | 財務省の解説p.91〜98 10/22 | 給与ソフトの担当・顧問の税理士 | |
| 源泉徴収票を作り、従業員に渡す | 変わる | 財務省の解説p.98〜99 10/22 | 従業員全員 | |
| 税務署と市区町村に提出する | 確認中 | 国税庁の資料で確かめる(未確認) | 経理だけ | |
| 源泉所得税を納付する | 変わらない |
「確認中」の行は、③に「未確認」と書いたまま残します。確かめた日に「変わる」か「変わらない」に書き換え、③に資料名と日付を入れます。
12月1日をまたぐ年末調整|最後の給与の支払日で分ける
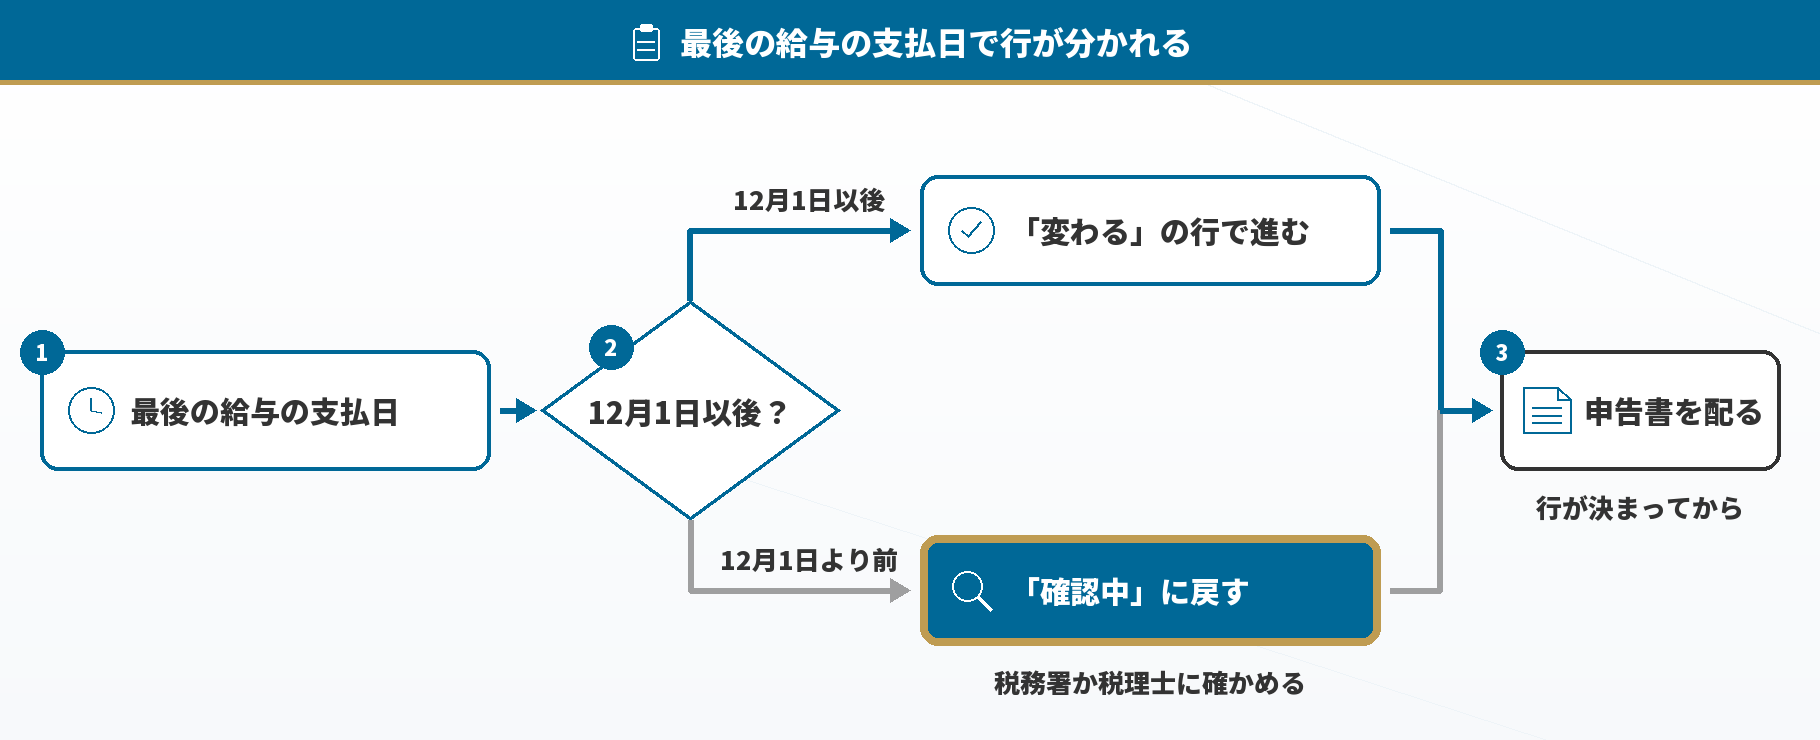
令和8年分は、最後の給与を払う日が12月1日以後か、11月30日以前かで②に書く値が分かれ、その境目は改正の施行日と同じです。
財務省の解説は、年末調整で給与所得控除後の金額を求める方法と源泉徴収票の書き方について、改正の対象を次のように定めています。対象は、令和8年中に払う給与のうち、最後に払う日が12月1日以後のものです。源泉徴収票の書き方は、この日が12月1日より前なら従前どおりとしています。
どちらに入るかを決めるのは、今年最後の給与の支払日です。11月30日以前に最後の給与を払う会社は、記入例の「変わる」の行をそのまま使えないことがあります。
改訂表に足すのは、申告書を配る行より上の、支払日を確かめる手順の1行です。
| ①手順 | ②今年の変更 | ③出典と確認日 | ④連絡する人 | ⑤つまずきメモ |
|---|---|---|---|---|
| 今年最後の給与の支払日を確かめ、12月1日以後か、11月30日以前かを決める | 変わる | 財務省の解説p.98〜99 10/22 | 給与ソフトの担当・顧問の税理士 |
12月1日以後に入る会社は、記入例のまま「変わる」の行で進めます。11月30日以前に入る会社は、「変わる」にした行をいったん「確認中」に戻し、税務署か税理士に確かめ、扱いが確定してから書き直します。
最後の給与の支払日を確かめる行が決まるまで、申告書の説明文は配りません。支払日によって、従業員に伝える中身が変わることがあるからです。
去年の説明文や記入例が共有フォルダにいくつも残っている会社は、今年配る前に、使う資料と使わない資料を分けておきます。分け方は、マニュアル整理の手順で進められます。
年末調整が終わった日に書く|来年へのつまずきメモ
提出と納付を除く行の⑤は、源泉徴収票を渡し終えた日に書きます。日がたつと、どこで手が止まったかを細かく思い出せなくなるからです。税務署と市区町村への提出、納付の行は、それぞれ済んだ日に⑤を書き足します。
たとえば、次のような1〜2行を書きます。
- 申告書の回収:3人が締め切りに間に合わず、1人ずつ電話で催促した。来年は配る日に締め切りを2回伝える
- 記入内容の確認:配偶者の所得の欄が空いている人が多かった。説明文に記入例を1つ足す
- 控除額の計算:給与ソフトの更新を待ってから計算した。来年は更新の予定日を11月に確かめる
来年の10月、改訂表を来年分に更新するときは、このメモを①の手順の1行に書き直します。起きたことを手順書の行に直す順は、ミスの再発防止の手順書の進め方と同じです。
マニュアルは生き物で、使いながら直していくものだと私は考えています。年に1回しか使わない手順書で、直す中身がいちばんはっきりしているのは、年末調整を終えた日です。
メモを書き終えたら、手順書を行ごとに読み直してください。来年の自分か後任が、手順書だけで最初の1件を進められるかを確かめます。
前任者が辞めて、去年の手順書もメモもないときは、残った記録から①を埋めます。手がかりは、去年の源泉徴収簿、申告書の控え、税務署や市区町村とのやり取りのメール、給与ソフトの履歴です。本人に聞けない前提で記録から仕事を拾う手順は、退職代行で引き継ぎがないときの記事で説明しています。
改訂表の変更を本文に移した手順書は、マニュアル品質診断ツールで書き方を無料で確かめられます。評価の観点は、再現性や検索性を含む6つです。
年末調整の手順書でよくある質問
税理士や社労士、給与ソフトに任せている部分があっても、申告書の配布や回収の段取りは社内で決めるため、自社の手順書は要ります。
Q1. 税理士や社労士に任せていても、手順書は要りますか?
はい、要ります。申告書を誰がいつ配り、いつまでに集めて、どの資料を誰に渡すかは、社内で決める手順だからです。
改訂表の④に顧問の税理士を書いておけば、何をいつ渡すかが社内の誰にでも分かります。担当者が休む年に代わりの人へ渡す手順は、育休の引き継ぎの記事でまとめました。
Q2. 給与ソフトの手順書があれば足りますか?
足りません。給与ソフトの手順書に書かれているのは画面の操作で、自社の配布・回収・連絡の手順は載っていません。
自社の手順書には、ソフトの操作を書き写しません。①に「控除額を計算する(ソフトの手順書の○ページ)」と書き、画面の操作は、そのページを開いて確かめます。
Q3. 令和9年分からは、どこを直せばよいですか?
改訂表の②と③です。新しい年の資料で、行ごとに「変わる」「変わらない」「確認中」を付け直し、③の資料名と確認日を書き換えます。
①には、前の年の⑤のメモを手順の1行に書き直したものを使います。毎年10月に改訂表を新しい年の分に更新し、②と③を見直す、と決めておけば、直す場所に迷いません。
まとめ|改訂表に今年の変更を1行ずつ
今週中に、去年の手順書か去年の記録から、手順を1行ずつ改訂表の①に写してください。①がそろったら②を付け、「変わる」「確認中」の行から③を埋めます。
改訂表に行ごとに書き足していけば、来年の10月は、今年の変更とつまずきメモが入った改訂表から作業を始められます。
業務の見える化の一部として2.1にご相談いただけるのは、去年の記録から手順を拾い出す作業と、手順書への書き起こしです。税務の判断や年末調整の代行は扱っていません。マニュアル作りの進め方の資料は、資料ダウンロードのページにまとめています。
改訂表の変更を手順書に移したら
診断に入れるのは書き直した手順書のファイルで、改訂表は対象に入りません。
内容を確認後、担当者よりご連絡いたします。