買収の契約から3週間。譲渡側の前社長は、引き継ぎのために今も出社している。それでも、請求書をいつ出すのかも、取引先ごとの支払条件も、誰に聞けば分かるのかがはっきりしない。買った側の社長は「うちの様式に合わせてほしい」と伝えたが、現場の手は止まったままだ。
この場面は、記事用に組み立てた架空の例です。買った会社の仕事を知っているのは、前社長と数人の古参社員だけでした。その人たちが辞めたら何が止まるのかを、買った側はまだ誰も言えません。
この記事の結論
- M&A後の業務統合では、買った会社の業務を一度に揃えず、業務1つずつ「揃える」「当面並行」「最後まで残す」に分ける
- 先に確かめるのは、1人しか知らない業務と、止まるとお客様・取引先・役所・給与に影響が出る業務
- 分ける基準は2つの問いで、同じにする理由を一文で言えるかと、途中で止まると取引先などに影響が出るかを順に聞く
- 譲渡側のやり方を頭ごなしに否定せず、揃える業務は買った会社の人と一緒に手順書にして渡す
買収額、会計・税務の処理、労務・法務の統合方針は、この記事では扱いません。これらの判断は、税理士・弁護士などの専門家や支援機関に確かめてください。
M&A後の業務統合とは|中小企業が最初の100日で決めること
M&Aが成立した日から、買った会社の業務をどう扱うかを決める作業が始まります。中小企業では、その作業を担うのはたいてい買った側の社長本人です。
中小企業庁の「中小PMIガイドライン」は、M&A成立後に行う統合作業をPMIと呼んでいます。PMIはPost Merger Integrationの略です(概要版p3)。ガイドラインは、PMIを経営統合・信頼関係構築・業務統合の領域に分けています(概要版p2)。
この記事が扱うのは、業務統合のうち、買った会社の事業を止めずに引き継ぐ部分です。ガイドラインでは基礎編にあたり、成立後100日から1年ほどの取り組みが中心です(概要版p6)。
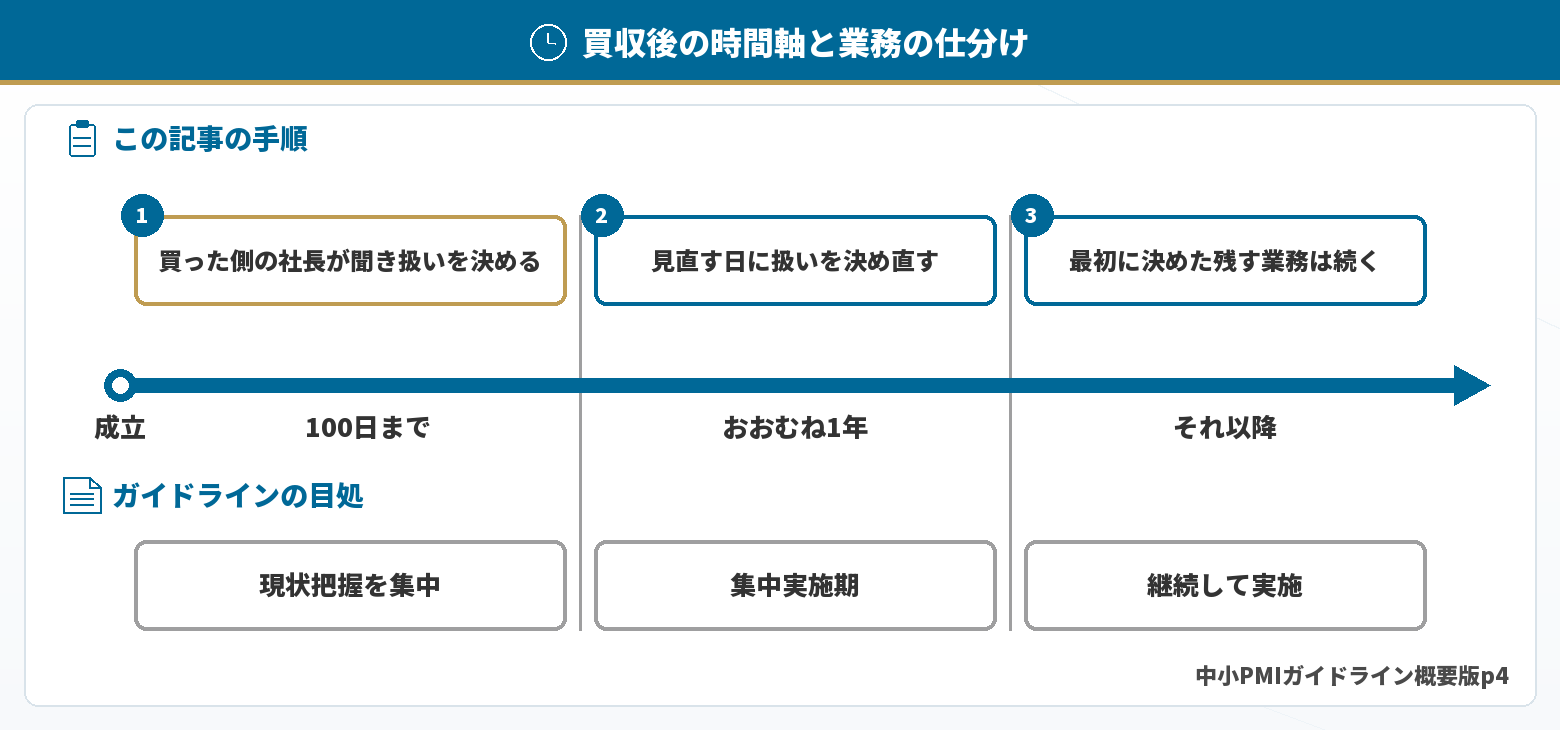
時間の目安も示されています。推進体制づくりや成立後の現状把握は、100日までを目処に集中して進めます。成立後おおむね1年が集中実施期で、その後も取り組みは続きます(概要版p4)。
業務の聞き取りと扱いの決定は、100日までの現状把握の中で済ませる想定です。当面並行にした業務が見直す日を迎え、扱いを決め直すのは、集中実施期の間です。
推進の役割は、重要な意思決定、企画・推進、実務作業に分かれます。小規模な案件では、買った側の経営者がほぼすべての役割を担うのが基本とされています(概要版p5)。現場に話を聞いて回るのも、業務の扱いを決めるのも社長自身です。
確認や承認が社長1人に集まっている会社は、社長が現場から抜けられない理由の手順で確認を減らせます。
出典:中小企業庁「中小PMIガイドライン」概要版(令和4年3月・PDF)
M&A買収後に業務が止まる2つの理由
買収の直後に現場が止まるのは、買った側のやり方を一度に持ち込むときと、仕事の中身を一部の人しか知らないときです。
課題①|買った側の「当たり前」を一度に持ち込む
成立の翌月、買った側は見積書の様式、月末の締め日、部署の呼び名を一度に切り替えました。譲渡側の従業員は新しい様式の欄の意味が分からず、古い様式で作ってから写し直しています。取引先から電話があっても、前の担当者名で答えてよいのか迷う状態です。
ガイドラインは信頼関係構築の失敗例として、買った側の当たり前を成立直後から次々に持ち込んだ例を挙げています。譲渡側の従業員から協力が得られず、それまでの事業を回すことさえ難しくなったという内容です(概要版p13)。譲渡側の従業員への接し方として、ガイドラインは「従来の業務ややり方を否定しない」ことを挙げています(概要版p9)。
自社で新しい店を出すなら、手順は白紙から書けます。その進め方は2店舗目の出店マニュアルの記事にまとめました。買収の場合は、毎日動いている仕事を止めずに組み替えることになります。切り替える業務と、しばらく今のまま動かす業務を分けておかないと、現場はどちらに合わせればよいか迷い、作業が止まります。
課題②|誰が何をしているかを一部の人しか知らない
請求書の発行は、前社長が1人で受け持っていました。取引先ごとの締め日はノートに書いてありますが、そのノートの置き場所を知っているのも前社長だけです。買った側の総務は、毎月の振込を誰が段取りしているのかを、月末になって初めて調べ始めました。
ガイドラインの詳細版は、譲渡側の現状を把握するときの留意点を挙げています(詳細版PDF p54)。1つ目は、成立前の調査(デューデリジェンス)では見つからない問題があることです。経営者や一部の従業員だけが知っている業務があること、規程や帳票が無いか実態とずれていることも挙がっています。聞き取っても記憶があいまいなことや、引き継ぎに後ろ向きな人がいることにも触れています。
業務統合の失敗例にも、同じ根を持つものが並びます(概要版p12)。承認を前社長1人に集めていた会社は、前社長の退任後に現場で判断できなくなりました。お金の管理を1人が担っていた会社では、その人が辞めて支払いが滞りました。担当を把握していなかった会社は、従業員の退職で技術や取引先を失っています。
古参の社員が覚えている段取りは、その人が会社の仕事を通じて身につけたものです。私は、こうした知識も会社が受け継ぐべきものだと考えています。ベテランの段取りを書き起こす進め方は、技能伝承をマニュアル化で進める手順で説明しました。
譲渡側の前社長が、売る前に自分の仕事をどこまで書き出していたかで、買った側が聞き取る量は変わります。売る側の準備を書いたのは、事業承継前の業務の見える化の記事です。
出典:中小企業庁「中小PMIガイドライン」概要版(PDF)/中小企業庁「中小PMIガイドライン」詳細版(令和4年3月・PDF)
買収後の業務を揃える・当面並行・最後まで残すに分ける
買った会社の業務は、一度に全部を揃えず、業務1つずつ扱いを決めます。
中小企業庁の「PMI実践ツール活用ガイドブック」(令和6年3月)にも、統合しない場合が書かれています。例に挙がっているのは、既存の会社名義で取引を続ける必要があるときです。各社にそのまま事業を続けさせるほうが望ましい場合もある、としています(PDF p16)。この記事では、統合するかどうかを業務1つずつ決めるための表を用意しました。扱いの分け方と次の2つの問いは2.1の整理で、ガイドラインの用語ではありません。
- 揃える:買った側のやり方に、今期のうちに合わせる
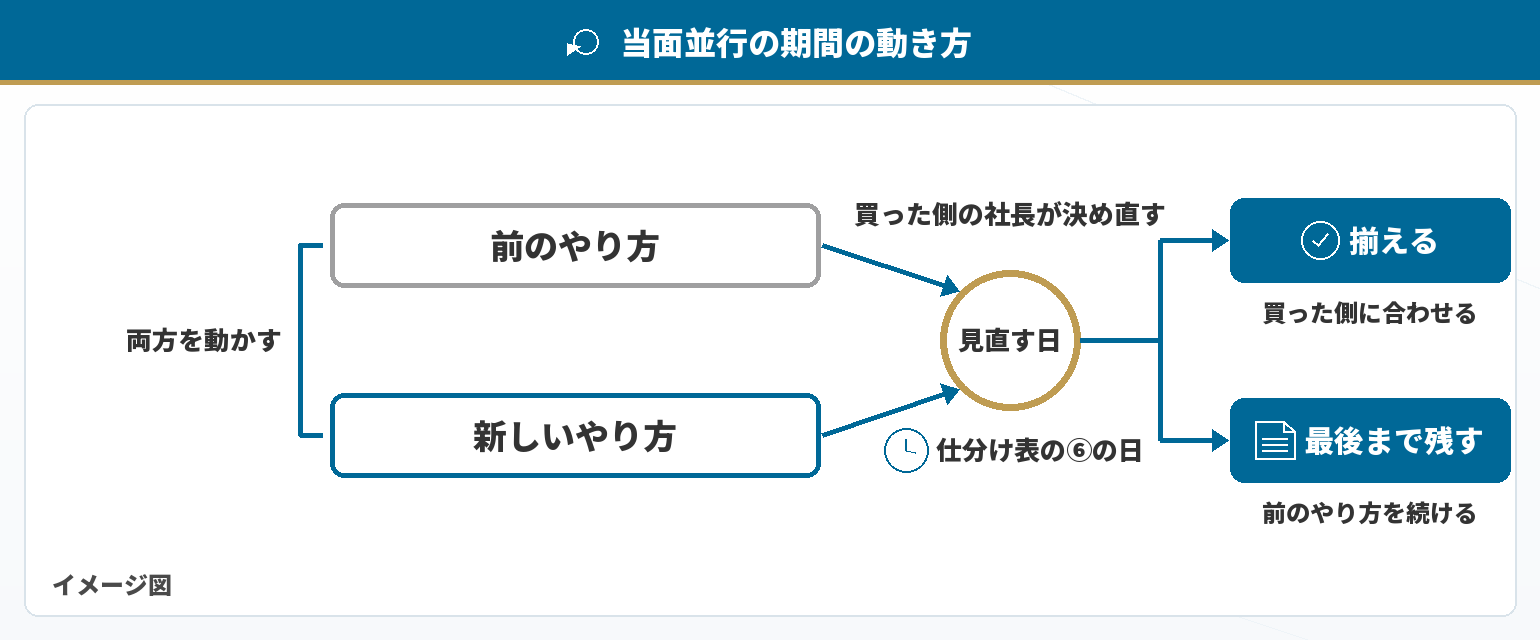
- 当面並行:前のやり方と新しいやり方を、決めた日まで両方動かす。見直す日を必ず書く
- 最後まで残す:買った会社のやり方を続ける。残す理由を必ず書く
扱いは、2つの問いを順に聞いて決めます。
問1は「いずれ買った側と同じにする理由を、一文で言えるか」です。言えない業務は、最後まで残すに入れます。ここに入りやすいのは、許認可に関わる作業、取引先との約束、買った会社の強みになっている作業です。言える業務は問2に進みます。
問2は「同じにする途中で止まると、お客様・取引先・役所・給与に影響が出るか」です。影響が出る業務は当面並行にして、出ない業務は揃えるにします。
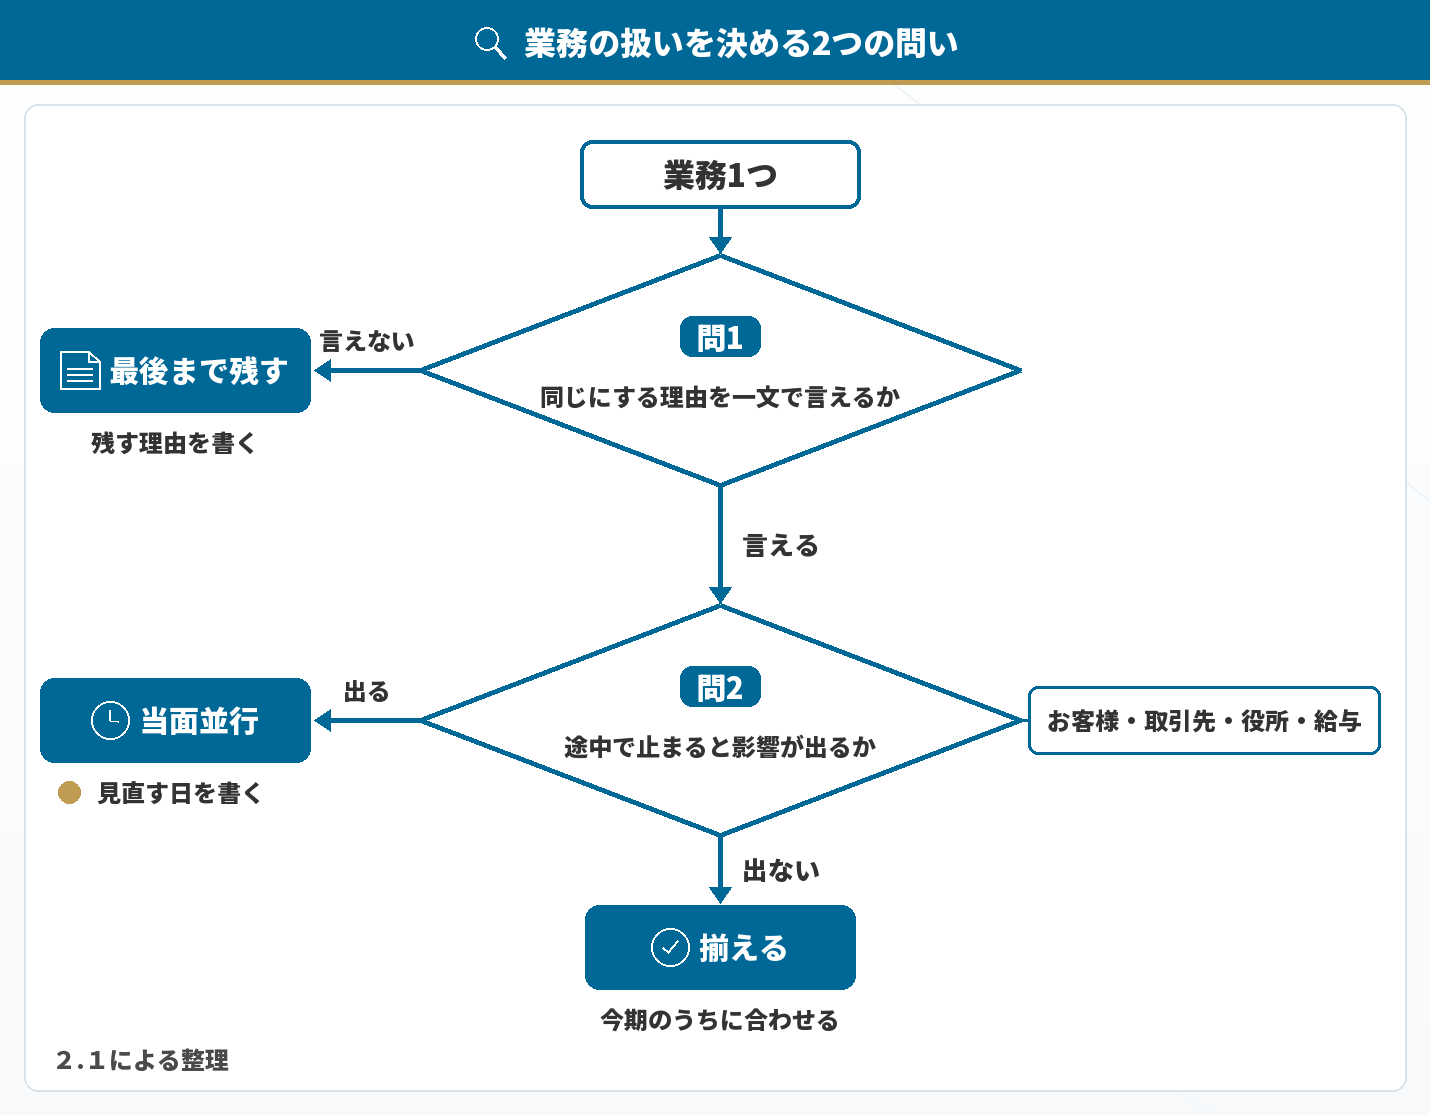
当面並行は、期限のある扱いです。見直す日が書けない業務は、最後まで残すに入れます。期限のない並行は、2つのやり方が放置されたまま続く原因になります。反対に、最後まで残すに入れてよいのは、残す理由が書ける業務だけです。
仕分けは、1人しか知らない業務と、止まると困る相手がいる業務から始めます。
注意
許認可の要件や支払いの期日のように、間違えると法的な問題や事業の停止につながる業務があります。ガイドラインは、改善すべき点のうち、法的リスクや事業停止リスクが高いものを特に挙げています。譲渡側の経営者や支援機関の協力を得て、速やかに対応するという内容です(詳細版PDF p54)。仕分けの順番を待たず、最初の週に担当者と期日を確かめてください。
扱いを決めたら、揃える業務を譲渡側の担当者が新しい様式だけで1回こなせるかを、買った側の社長が考えます。私が手順書を書くときの基準は「それ、新人にできますか?」です。譲渡側の担当者にとって、買った側の様式は新人と同じように初めて見るものです。本人が新しい様式だけで1回作業して確かめるのは、手順書を書き上げたあとです。
出典:中小企業庁「PMI実践ツール活用ガイドブック」(令和6年3月・PDF)
M&A後の業務統合で使う仕分け表と6つの手順
仕分けは、譲渡側の前社長と担当者からの聞き取りで始め、表ができたら譲渡側の従業員に読んでもらって仕上げます。
コピーして使える「業務の扱い 仕分け表」
1行に1つの業務を書きます。記入例の6行は、記事のために用意した架空の業務です。
| ①業務名 | ②今のやり方(譲渡側)と担う人 | ③1人しか知らない | ④止まると困る相手 | ⑤扱い | ⑥理由と見直す日 |
|---|---|---|---|---|---|
| 経費精算 | 紙の申請書を月末に前社長へ出す。担当は総務1人 | なし(社内だけ) | 揃える | 精算の流れを1つにすると、承認する人が1人で済む。今期中に切り替える | |
| 請求書の発行 | 取引先ごとの締め日に合わせて、前社長が手作業で作る | ○ | 取引先 | 当面並行 | 締め日を聞き取った取引先から新しい様式へ移す。見直す日:◯月◯日 |
| 給与の締め日 | 毎月20日締め。担当は総務1人 | 給与 | 当面並行 | 集計を1つにしたいが、切り替える月に支給額が動く。手続きは社会保険労務士に確かめる。見直す日:◯月◯日 | |
| 見積書の様式 | 営業が各自の表計算ファイルで作る | お客様 | 揃える | 様式が1つになれば、値引きの承認を同じ欄で見られる。切り替えても見積もりは止まらない | |
| 電話の受け方 | 前の社名を名乗る。先輩から口頭で教わる | お客様 | 最後まで残す | 前の社名で取引を続けるため、受け方を変える理由が言えない | |
| 許認可の更新 | 書類の保管場所と更新の時期を前社長が覚えている | ○ | 役所 | 最後まで残す | 要件を満たし続ける手順を先に確かめる。更新の時期と要件は専門家に聞く |
規程や帳票が無い業務、あっても実態と違う業務は、②の列に聞き取った実際のやり方を書きます(詳細版PDF p54)。
課題の一覧と進み具合の管理には、ガイドラインに課題管理表などの様式があります(詳細版PDF p71〜72)。公的な様式は、課題の洗い出しと進み具合の管理が中心です。業務1つずつの扱いを決める表は、その前の段階で別に用意しておくと、課題管理表に何を載せるかが決めやすくなります。
手順1|譲渡側の前社長と担当者に今週の仕事を聞く
聞くのは買った側の社長です。前社長と、請求や支払いを受け持つ担当者に1人ずつ、今週やった仕事を順に話してもらいます。聞いた業務は、表の①と②に書きます。
1人あたりの聞き取りは30分で区切り、残りは次の回に回します。1回で全部の業務を拾おうとすると、最初の聞き取りの段階で止まってしまうからです。業務日報があれば、話を聞く前に目を通しておきます(詳細版PDF p55)。
買った側の人が譲渡側を訪ね、現場で一緒に仕事をして手順を確かめる方法も、ガイドラインに挙がっています(同p55)。話だけでは手順が分からない業務は、担当者のそばで実際の作業を見せてもらいます。
手順2|1人しか知らない業務に印を付ける
②に書いた担当者が1人だけで、ほかに分かる人がいない業務は、③の列に○を付けます。○の付いた業務は、扱いを決める前に担当者から手順を聞き取り、②に書き足すのが先です。
記憶があいまいな人や、引き継ぎに後ろ向きな人がいることもある、とガイドラインは書いています(詳細版PDF p54)。聞き取りは作業を1回見せてもらいながら進めると、話だけでは出てこない段取りを、その場で②に書き足せます。
手順3|止まると困る相手を書く
④の列に書くのは、その業務が止まったときに影響を受ける相手です。お客様・取引先・役所のどれかを書き、従業員への支払いに響く業務は「給与」とします。社内だけで済む業務は「なし」と書きます。
手順4|2つの問いで扱いを分ける
両社に手順書がすでにある業務は、揃える前に、どちらの手順書が実際に使われているかを確かめます。使われているかどうかで手順書を仕分ける方法を書いたのが、マニュアル整理の進め方の記事です。
そのうえで、業務ごとに問1と問2を順に聞き、⑤の列に扱いを書きます。○の付いた業務で扱いを決めるのは、手順2の聞き取りが済んでからです。
④に相手を書いた業務でも、切り替えの途中で作業が止まらないなら、問2の答えは「出ない」です。記入例では、見積書の様式がこの扱いに当たります。
譲渡側から業務マニュアルや手順書のファイルを受け取っているなら、マニュアル品質診断ツールで書き方を確かめられます。Word・PDF・テキストのファイルを入れると、再現性や検索性などの観点での評価が返ってくる仕組みです。料金はかからず、入れたファイルは診断のあとで破棄されて残りません。
診断の対象は文書の書き方です。業務の扱いが適切かどうかや、統合の進め方の良し悪しは判定しません。受け取ったファイルが1つもない会社の入口は、手順1の聞き取りです。
手順5|理由と見直す日を書く
⑥の列に、その扱いにした理由を書き、当面並行にした業務には見直す日も書きます。
当面並行にしたのに⑥に見直す日が入らなかった行は、⑤を「最後まで残す」に書き換え、残す理由を⑥に書きます。その理由も書けない行が、問1から聞き直す対象です。
手順6|譲渡側の従業員に表を読んでもらう
できた表は、その業務を毎日している譲渡側の従業員に読んでもらいます。読んだ人の理解が表に書いた内容と違ったら、表の書き方を直します。
チェック
表を読んでもらうときに聞くのは、次の点です。
- ②の「今のやり方」が、実際の作業と合っているか
- ⑤の扱いを見て、明日から自分の作業の何が変わるかを言えるか
- 当面並行の業務で、前のやり方と新しいやり方のどちらで作業するかが分かるか
買収後に揃える業務を手順書にして渡す
揃えると決めた業務は、買った会社の人と一緒に短い手順書にしてから切り替えます。
買った側の手順書をそのまま渡すのは、課題①の一度に持ち込む形と同じです。手順書は、譲渡側の担当者に書いてもらうか、両社の担当者が一緒に書きます。前のやり方のどこを変えるのかが、手順書の行で見えるようにするためです。
当面並行の業務では、前のやり方と新しいやり方を同じ時期に使います。どちらで作業するかを人によって変えると、記録が2つに分かれます。
ポイント
当面並行の業務の手順書に足しておくのは、次の行です。
- 前のやり方と新しいやり方の、どちらの記録を正とするか
- 見直す日(仕分け表の⑥と同じ日)
- 迷ったときに判断する人の名前
並行の期間に出やすいのは、前と新しい様式の取り違えのようなミスです。ミスが出たら注意で済ませず、手順書の該当する行を直します。ミスが出た行の直し方は、ミスの再発防止で手順書を直す手順に沿って進められます。
値引きや発注を誰が承認するかは、前社長が引き継ぎを終える前に、手順書の「判断する人」の欄に書いておきます。
手順書が書き上がったら、次はその業務を初めて担当する人が、手順書だけを見て1回作業する番です。途中で手が止まった行が、次に書き足す行です。
M&A後の業務統合を自社で進めるか支援機関に頼むか
業務の扱いを決めるのは買った側の経営者で、法務や税務などの判断は支援機関が受け持ちます。手順書の書き起こしは、社内でも外部でも進められます。
| 担い手 | 受け持つ役割 | 向く場面 |
|---|---|---|
| 買った側の経営者 | 重要な意思決定。小規模な案件では、企画・推進と実務作業もほぼ担う | 従業員が少なく、経営者が買った会社に通える |
| 事務局(総務・管理の担当者) | 企画・推進。仕分け表のとりまとめと、見直す日の管理 | 経営者が毎週の聞き取りに時間を取れない |
| 支援機関(中小企業診断士、税理士、弁護士など) | 管理機能の統合や、規程・許認可・契約についての専門的な助言 | 規程の整備や許認可の確認が要る業務がある |
| 手順書の書き起こしを外部に頼む(株式会社2.1など) | 揃える業務と当面並行の業務を、聞き取りから手順書の形にする。扱いの決定と専門的な判断は含まない | 仕分けは済んだが、手順書を書く人手が足りない |
役割の分け方は、ガイドラインの重要な意思決定・企画・推進・実務作業に合わせたものです(概要版p5)。ガイドラインは発展編の管理機能として、人事・労務、会計・財務、法務、ITシステムを挙げています(概要版p11)。この4つの統合方針は、専門家と決めます。M&AやPMIの知見が社内に少ないときは、精通した支援機関に相談することが望ましいとされています(概要版p5)。
仕分け表が合うのは、買った会社の業務を前社長と数人しか知らず、どこから手を付けるか決まっていない会社です。統合の計画と担当者が成立前からそろい、業務ごとの扱いも決まっている会社は、課題管理表で進み具合を追う段階です。
M&A後の業務統合でよくある質問
業務統合に決まった期限は無く、会社の規模が小さくても、業務ごとの扱いは表に書いて決めます。
Q1. 業務統合はいつまでに終えるべきですか?
決まった期限はありません。ガイドラインが示しているのは目処で、現状把握などは100日まで、集中実施期は成立後おおむね1年です。その後も続ける取り組みとされています(概要版p4)。仕分け表では、当面並行の業務ごとに見直す日を決め、その日に扱いを決め直します。
Q2. 前社長が退いたあと、承認が要る業務が止まったら?
承認する人と、承認の基準を手順書に書き足します。値引きなら、書き足す中身は何%までを誰が決めるかという数字です。まだ前社長と連絡が取れる時期なら、最近の承認を1件ずつ見せてもらい、そのときに見ていた点を聞き取ります。
Q3. 買った側の手順書を、そのまま渡してはだめですか?
そのまま渡すのは避けます。買った会社の人にとっては、初めて見る様式と言葉が並ぶ文書です。渡す前に譲渡側の担当者に読んでもらい、自分の作業の変更点を説明できるか確かめます。
Q4. 規程や帳票が無い、または実態と違うときは?
聞き取った実際のやり方を、仕分け表の②に書きます。規程と実態のずれは、ガイドラインも留意点に挙げています(詳細版PDF p54)。規程そのものの整備や許認可の確認は、弁護士などの専門家に相談してください。
Q5. 従業員が数人の小さな会社でも、仕分け表は要りますか?
要ります。小規模な案件では、経営者がほぼすべての役割を担うとされています(概要版p5)。誰が何をしているかを社長1人が覚えておくより、表に書いたほうが見直す日に迷いません。業務が少なければ、表は10行ほどで足ります。
まとめ|買った会社の仕事は、1つずつ扱いを決めて動かす
今週のうちに、譲渡側の前社長と、請求や支払いを受け持つ担当者から、今週の仕事を聞いてください。
聞いた業務を表の①と②に書き、1人しか知らない業務に印を付けたら、2つの問いで扱いを決めます。見直す日まで書いた表を譲渡側の従業員に読んでもらえば、揃える業務から手順書にして渡していけます。
仕分け表で揃える・当面並行にした業務の手順書づくりは、2.1にも頼めます。譲渡側の担当者から聞き取り、手順書の形に書き起こすところまでが、2.1の受け持ちです。M&Aの仲介や買収先の紹介、許認可の判断、法的な助言は受けていません。